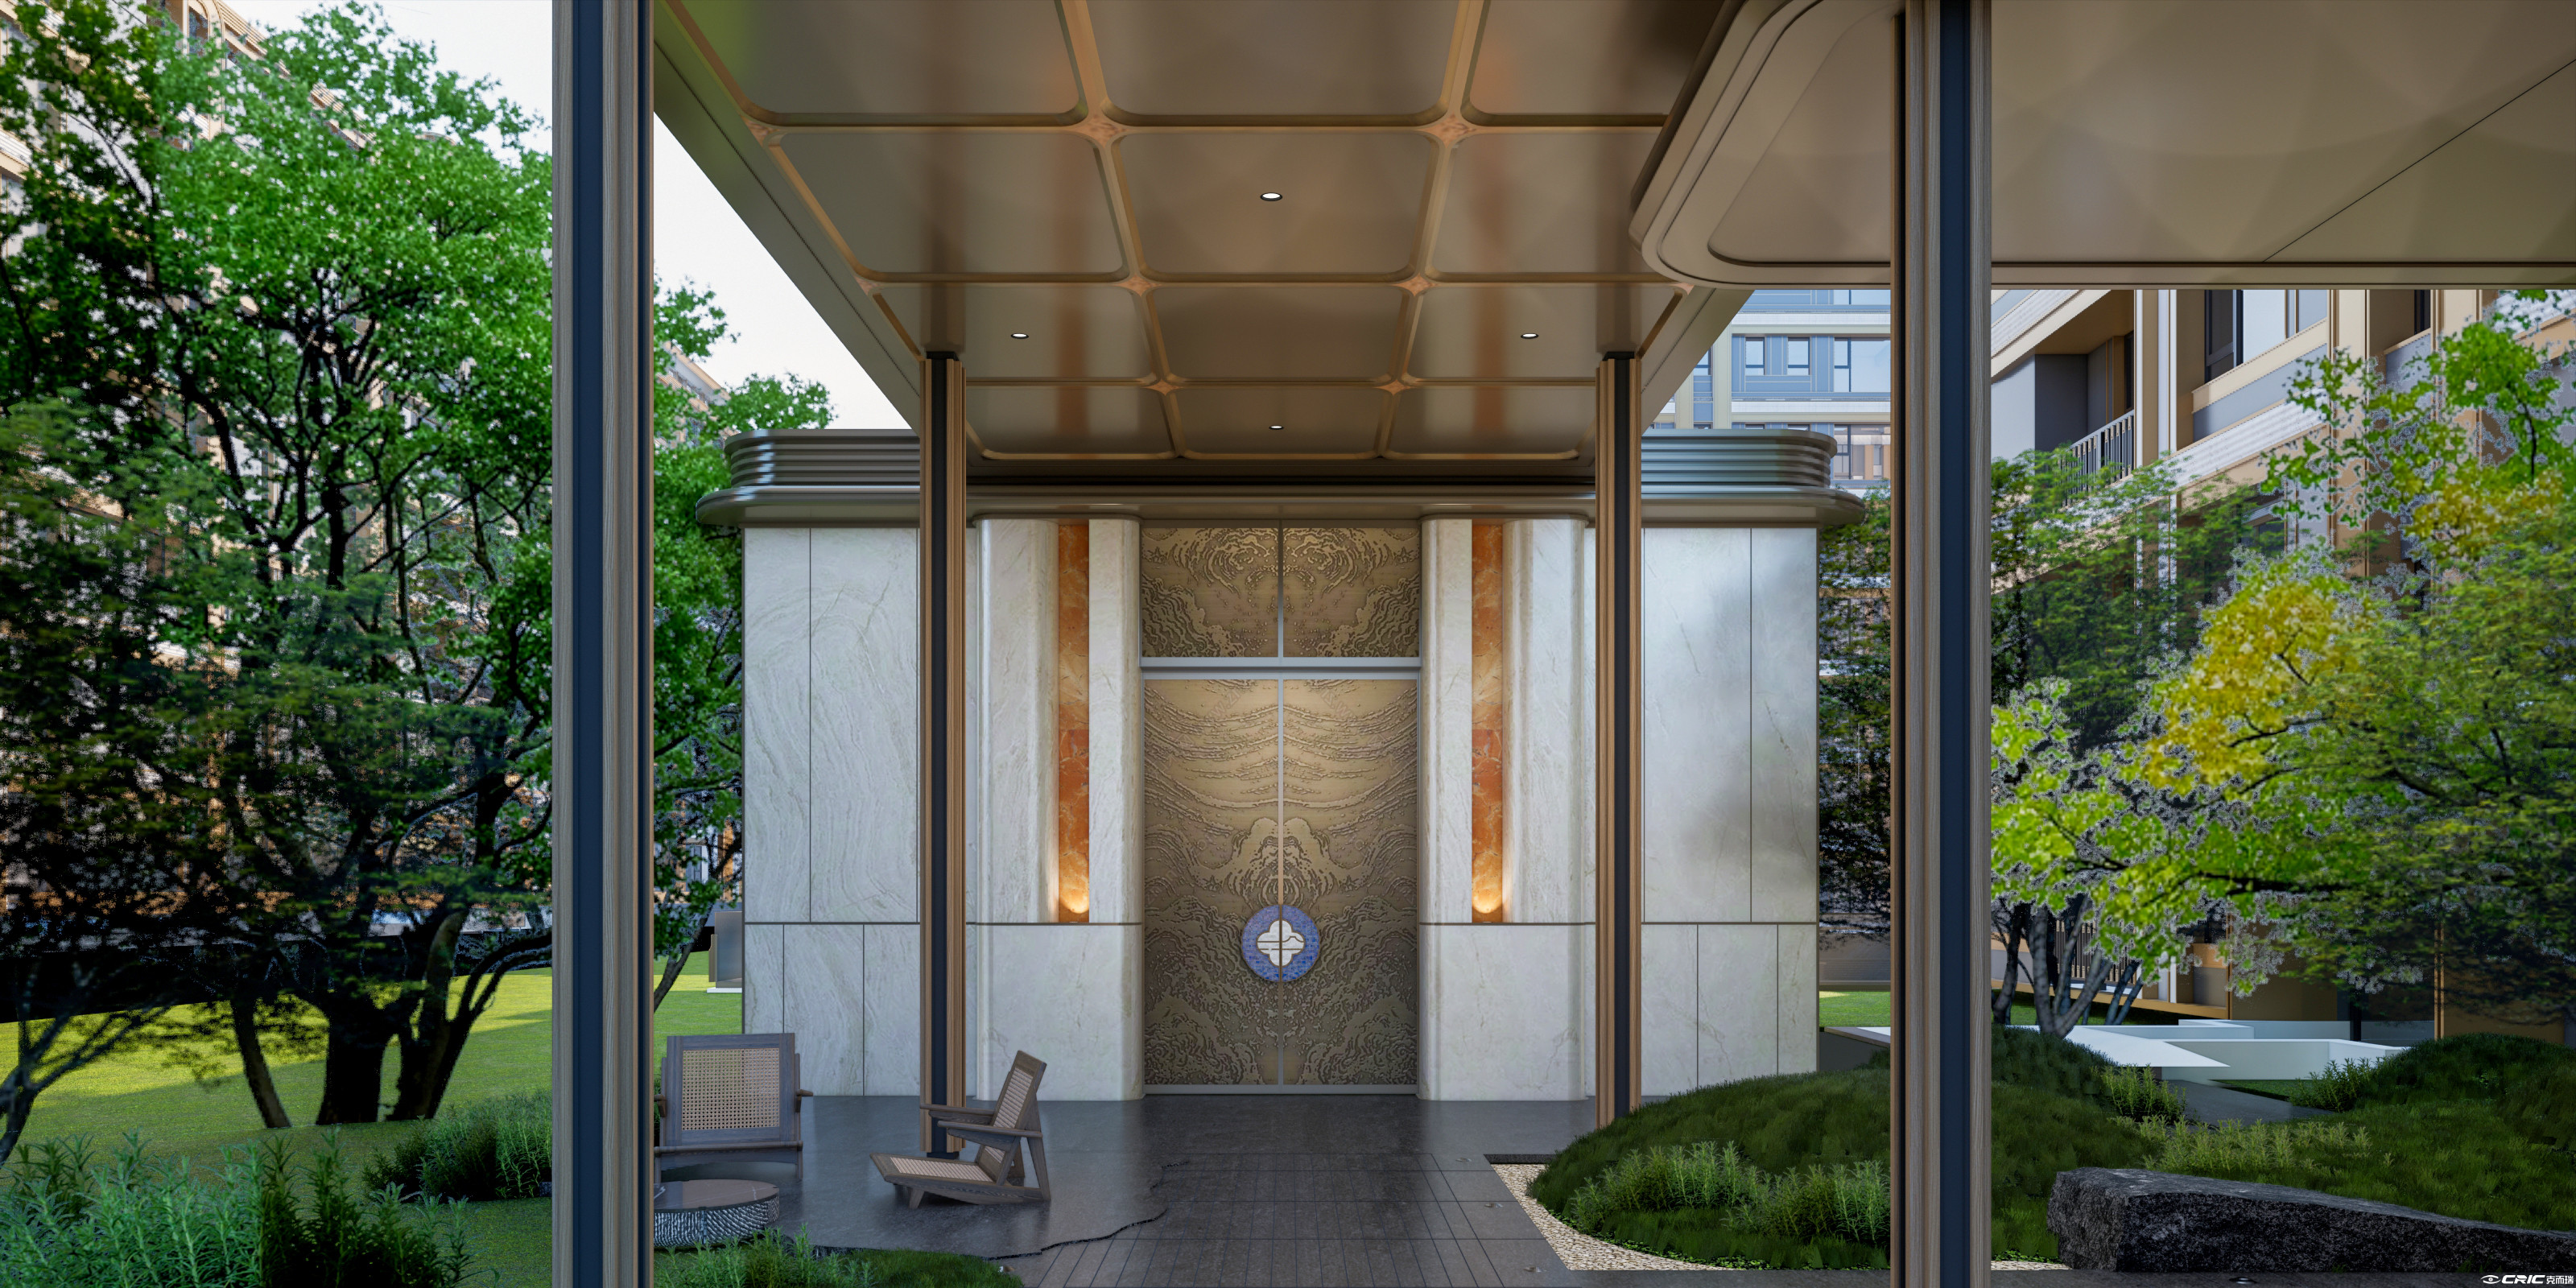
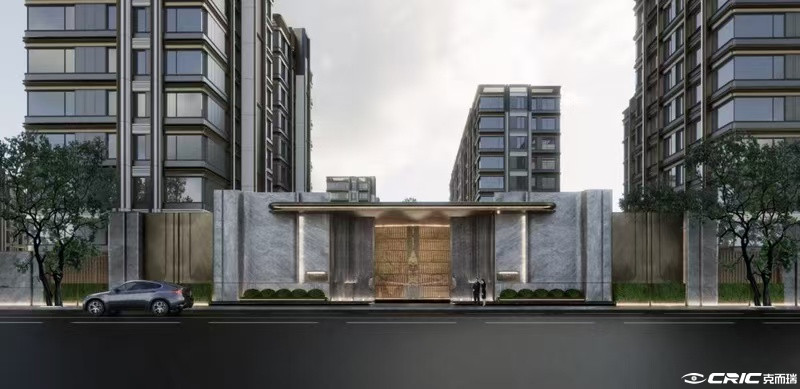
10月19日,海淀区宝山村整体改造项目二期用地深化调整方案进入公示,公示期至11月17日。规划范围北至田村路、东至巨山路、南至阜石路、西至西五环,处在海淀四季青镇西南部、四环至五环之间的西山豪宅区辐射带上。
一、公示基本面:8幅宅地,新增供应只有三宗
规模上,宝山二期总用地约207公顷,其中规划建设用地约16.7公顷,建筑控制规模约30.69万平方米(不含地下),建设内容含住宅、教育及市政公用设施。

规划范围内共8幅二类城镇住宅用地,但属于未来新增供应的,只有宝山北街、宝山中街沿线的1412-0008、0011、0013三宗地块。东南角的0016和0017是正在销售的中建壹品海宸元境与北京隅海岄,阜石路39号院、碧桐园、绿谷雅园均为已建成小区。
三宗新地的指标高度统一:容积率2.1,建筑限高36米。0008用地面积3.24公顷,0011用地面积2.31公顷,0013用地面积2.63公顷。结合2.1容积率和36米限高,产品形态大概率仍是7—11层洋房或小高层,与在售双盘几乎同模板。
二、640套网签,把价格锚钉在了8.3万—8.5万
三宗新地怎么定价,绕不开已经开盘近一年的海宸元境和北京隅海岄。
2025年6月5日,0016由中建壹品以27.78亿元摘得,成交楼板价55097元/㎡、溢价率1.76%;0017由金隅以33.64亿元摘得,成交楼板价56025元/㎡、溢价率1.48%。按住宅部分口径,两者楼面价分别约为5.68万元/㎡与5.73万元/㎡。(后者扣除了配建及商服等非住宅部分)。
两宗地于2025年11月27日取得预售许可,随后同日开盘。截至2026年10月下旬网签口径,海宸元境网签310套、去化约75%、成交均价8.34万元/㎡;北京隅海岄网签330套、去化约72%、成交均价8.51万元/㎡,两盘合计约640套,相当于两盘872套可售总量的七成以上。

8.3万—8.5万元的成交价,对新地块的意义是双向的。下限被验证了——海淀西部8万+的承接力真实存在,两个盘合计640套网签不是靠单一低价户型冲出来的。上限也被锁住了——北京隅海岄和海宸元境已经用先发优势把“第一波改善客群”吃掉了大半,后来者如果不在产品端做出实质性升级,就只能贴着这条锚定价
三、被复制的是参数,不是稀缺性
宝山二期三宗新地最值得琢磨的地方,不是“海淀又供地了”,而是它把在售双盘的产品模板原样复制了一遍,然后批量推向下一个批次。
同样的2.1容积率,同样的36米限高,同样的7—11层洋房形态,同样的四季青宝山区位,同样紧邻规划中的教育用地。0011和0013两块地的规划条件与海宸元境、北京隅海岄的差异,小到几乎可以用“同一道题换了个题号”来形容。2024年版的宝山二期控规中,0008、0011、0013、0016、0017五宗地就已被标注为“资金平衡地块”,本次深化调整不是新造供应,而是把已经在售双盘验证过的产品路线正式铺到后续批次上。

这意味着接下来的竞争逻辑会发生一个质变:从“有没有洋房”变成“同样的洋房凭什么选你”。海宸元境用99㎡三居把门槛压到808万元,做的是海淀西四环近年少有的百平以下、总价800万出头的改善入口;北京隅海岄用108㎡和145㎡“两头热”验证了纯改善圈层的厚度,129㎡中间户型反而是去化最慢的一段。两个盘已经把宝山组团的客群画像、总价敏感度和户型偏好跑了一遍。新地块如果只是照着同一套面积段和配置做一遍,面对的就是一个已经被先行者筛选过两轮的市场。
四、地价从5.5万到6.8万,成本更高,空间更窄
把四季青片区近两年的宅地排一排,能看到一个关键的时间窗口。
2025年6月,宝山0016和0017的楼面价在5.51万—5.60万元/㎡。2026年8月12日,同片区的西冉地块由中国金茂以97.61亿元竞得,综合楼面价6.84万元/㎡,溢价率14.1%。一年零两个月,片区地价从5.5万走到6.8万,涨幅约24%。
这个时间差对宝山二期三宗新地的含义是:它们大概率不会以海宸元境、北京隅海岄的地价成本出让。2026年海淀到10月下旬只出让了西冉一宗地块,97.61亿元,宝山新地是西部供应断档之后的补弹。在片区地价已经系统性上移的背景下,新地块的起拍条件和最终成交楼面价,大概率会高于在售双盘的成本线。换句话说,海宸元境和北京隅海岄是在地价曲线的低点区间拿的地,而0008、0011、0013是在曲线抬升之后才进入市场的。
这直接决定了两件事。第一,新地块的定价空间比在售双盘更窄——成本更高,但成交端的锚已经被8.3万—8.5万钉住,产品不做升级就没有溢价理由。第二,在售双盘的“成本优势”正在变成一个不可复制的窗口:海宸元境按5.51万楼面价粗算,保本线在7.4万元/㎡上下,8.34万的售价中间留了不到一万块的空间;而西冉地块按住宅口径测算,保本线要到9.5万元/㎡以上。同一个片区,两代地,两个成本档。
五、教育配套:确定性是新地块手里最实在的一张牌
本次控规公示不只是住宅指标的确认,公共服务设施也被同步锁定:中小学用地1412-0003,2.21公顷;两幅幼儿园用地0012和0015;另有一幅高等教育用地0037。其中中小学用地对应的是规划中的36班九年一贯制学校,预计2026年10月启动建设,2028年6月竣工。承办方2025年11月海淀教育披露为“拟由清华大学附属中学承办,纳入清华大学附属中学教育集团”。(更早的公开信息中曾出现首师大附中的说法,最终仍以官方公布为准。)
对以前开盘的海宸元境和北京隅海岄而言,学校是“预期”;对三宗新地而言,学校是写在同一次控规公示里的确定性配套。在现房销售逐步推开的背景下,“房—校—园”在规划阶段就同步落位,意味着新地块未来入市时,购房者面对的不是一张效果图上的学校,而是一个已经开工或接近竣工的教育配套。这是新地块相对于在售双盘在产品同质化之外,少数可以拉开身位的结构性变量。
六、供应节奏已经给了,答案不在规划文件里
稀缺品变成标准件,是这次公示最实质的变化。供给从“两个盘”变成一个组团,8万+从溢价理由变成起售价,价格锚由先行者写进数据库,后来者只能在其上下浮动。
产品模板被公示参数锁死,是第二层。2.1容积率+36米限高之下,差异化被迫从形态转向效率——得房率、抬板、户型错位、交付确定性、社群运营。
成本与价格的时间差决定利润分配,是第三层。在地价5.5万元/㎡时拿地的项目,拥有更大的降价与做产品的余地;后来者拿到的是更贵的面粉和更窄的烤箱。
对购房者与从业者,落点并不相同。改善型买家不必等“更便宜”,要等“更合适”,重点看总价段错位与交付、配套的确定性,而不是执着于单价低几千。投研与营销从业者可以把宝山当成一个样本:同一板块、同一参数、同一配套下的多盘竞争,会成为北京西部改善市场的常态。后续值得跟踪三个节点——三宗地何时正式挂牌、出让条件是否调整;新盘户型与总价段是否避开110—130㎡的红海;学校能否按2028年6月竣工。
参数不再是秘密之后,能决定胜负的只剩产品本身。
END
本文由【克而瑞(北京)研究中心】分析师李莹撰写,【克而瑞(北京)研究中心】深耕北京房地产行业二十余载,依托长期沉淀的海量行业数据库与标准化成熟研究体系,紧跟行业发展趋势、贴合多元客户研究需求,以克而瑞资深地产专家团队为核心动力,搭配行业领先的地产COWORK分析工具,形成 “资深专家+大数据+AI技术” 的协同研发模型;研究范围覆盖政策、土地、新房、二手房、长租、商办、康养、物业等全地产赛道;分析维度贯穿宏观经济、行业趋势、市场供求、城市发展、房企运营、产品客研、产品测评、品牌宣传等八大层面;形成形式包含热点快评、深度专题、周度 / 月度 / 季度 / 年度常规系列报告,提供完整、多层次的地产研究咨询。
本文内容仅作行业研究交流之用,不构成任何投资建议或决策依据。